
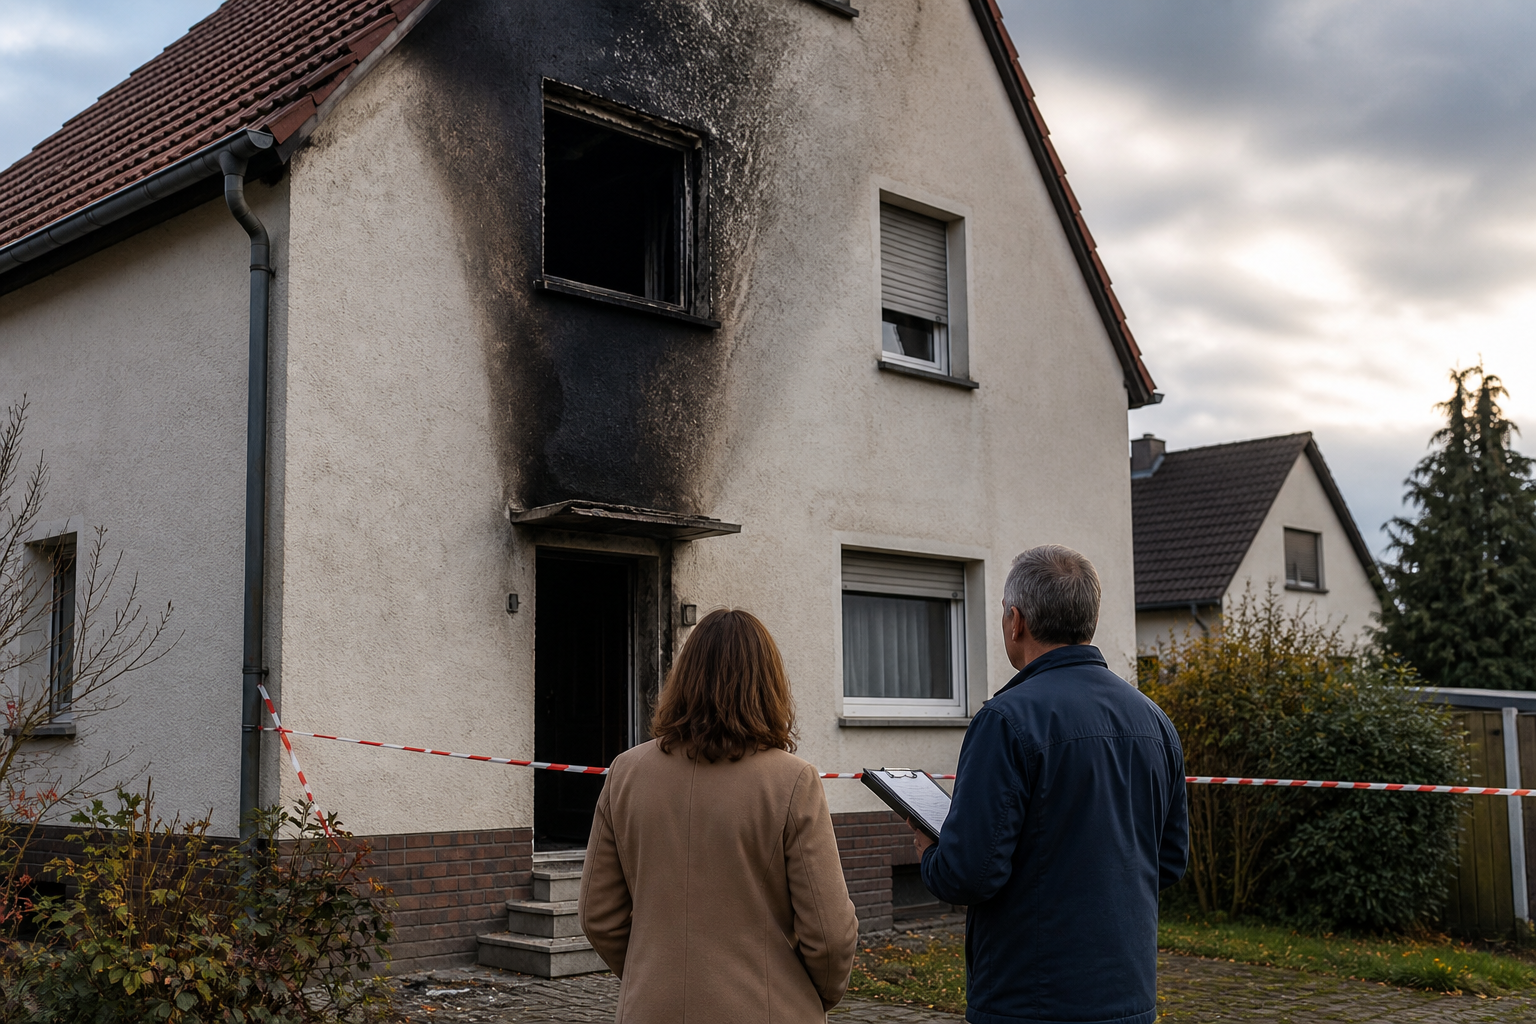
Nach einem Gebäudebrand darf Verkaufsdruck nicht die Schadenklärung ersetzen. Erst ein belastbares Bild von Sicherheit, Versicherung und Restwert ermöglicht eine gute Entscheidung. Wer nach Haus nach Brandschaden verkaufen sucht, braucht einen klaren Prüfpfad statt einer schnellen Standardantwort.
Kurzantwort
Ein Haus nach Brandschaden kann grundsätzlich verkauft werden. Vorher sollten jedoch der Versicherungsfall gemeldet, das Gebäude gesichert, Schaden und Kontamination fachlich erfasst sowie mögliche Versicherungsleistungen geklärt sein. Erst dann lassen sich drei Wege vergleichen: Verkauf im gesicherten Ist-Zustand, Verkauf nach begrenzten Vorarbeiten oder Wiederherstellung vor dem Verkauf. Ohne diese Fakten wird aus Zeitdruck leicht ein unnötiger Preisverlust.
Die erste Entscheidung ist noch nicht „sanieren oder verkaufen“
Nach dem Löschen beginnt eine Phase, in der Sicherheit und Beweissicherung Vorrang haben. § 30 VVG verpflichtet den Versicherungsnehmer grundsätzlich zur unverzüglichen Anzeige des Versicherungsfalls. § 82 VVG verlangt nach Möglichkeit Schadenabwendung und -minderung sowie die Beachtung zumutbarer Weisungen des Versicherers. Eigenmächtiger Rückbau kann deshalb nicht nur gefährlich sein, sondern auch die Schadenfeststellung erschweren.
Versicherungsschutz ist vertraglich. Die GDV-Musterbedingungen zeigen typische Regelungen zu Brand, Wiederherstellung, Folgekosten und Neuwertanteil, sind aber kein Ersatz für den eigenen Vertrag. Ob eine Entschädigung, ein Neuwertanteil oder bestimmte Aufräumungs- und Abbruchkosten beansprucht werden können, muss mit Versicherer und gegebenenfalls fachlicher Beratung geklärt werden.
Ein Brand betrifft nicht nur sichtbare Bauteile. Rauch, Ruß, Löschwasser, Elektrik, Tragwerk und verdeckte Hohlräume können relevant sein. Die BAuA verweist für Arbeiten in kontaminierten Bereichen auf die TRGS 524. Eine Verkaufsentscheidung sollte sich daher auf Befunde stützen und nicht auf den Eindruck, dass „nur ein Zimmer“ betroffen sei.
Sechs Schritte vor der Preisentscheidung
1. Versicherer informieren und Weisungen dokumentieren
Schadenmeldung, Fotos und Kommunikation bilden die Grundlage der Regulierung. Entfernen Sie beschädigte Teile nicht vorschnell und beauftragen Sie keine umfangreiche Sanierung, bevor geklärt ist, welche Dokumentation und Freigabe der Versicherer verlangt. Bei akuter Gefahr gelten selbstverständlich behördliche und feuerwehrseitige Sicherungsmaßnahmen.
Besser: Führen Sie ein Schadenprotokoll mit Datum, Ansprechpartnern, Weisungen und beauftragten Maßnahmen. Nutzen Sie ausschließlich den eigenen Vertrag als Leistungsgrundlage.
2. Zutritt und Verkehrssicherheit regeln
Ein beschädigtes Gebäude kann durch Statik, offene Leitungen, herabfallende Teile oder kontaminierte Rückstände gefährlich sein. Besichtigungen mit Kaufinteressenten sind erst vertretbar, wenn Zugang, Bereiche und Schutzmaßnahmen fachlich festgelegt wurden.
Besser: Lassen Sie Sicherung und Betretbarkeit von zuständigen Fachleuten beziehungsweise Behörden klären. Keine Interessenten auf eigene Verantwortung durch unfreigegebene Bereiche führen.
3. Schadentiefe statt nur Sichtschaden erfassen
Ruß an der Fassade zeigt nicht zuverlässig, wie weit Hitze, Rauch oder Löschwasser in Bauteile eingedrungen sind. Tragwerk, Dach, Haustechnik und Innenraum können sehr unterschiedlich betroffen sein. Auch vorbestehende Baustoffrisiken können bei Rückbauarbeiten relevant werden.
Besser: Beauftragen Sie eine fachkundige Bestands- und Schadenserfassung. Trennen Sie Brandfolge, Löschwasserschaden und bereits vorher vorhandene Mängel.
4. Versicherungsleistung und Bedingungen klären
Zeitwert, Neuwert, Wiederherstellungsfrist und Folgekosten dürfen nicht aus allgemeinen Ratgebern auf den Einzelfall übertragen werden. Ein Verkauf vor Abschluss der Regulierung kann Ansprüche, Pflichten oder die praktische Abwicklung beeinflussen.
Besser: Lassen Sie schriftlich klären, welche Positionen anerkannt sind, welche Nachweise fehlen und welche Folgen ein Verkauf für offene Leistungen hat.
5. Drei Verkaufsvarianten vollständig rechnen
Der Ist-Verkauf ist nicht automatisch der schlechteste Weg; eine Sanierung ist nicht automatisch wertsteigernd. Verglichen werden müssen erwartbarer Kaufpreis, Versicherungsleistung, Eigenanteil, Zeit, Finanzierungskosten, Planung, Genehmigungen und Ausführungsrisiko.
Besser: Erstellen Sie je eine konservative Rechnung für Ist-Verkauf, begrenzte Sicherung/Entkernung und vollständige Wiederherstellung. Verwenden Sie Angebote und Befunde statt Pauschalwerte.
6. Schaden und Sanierungsstand offenlegen
Käufer müssen erkennen können, was passiert ist, welche Bereiche geprüft wurden, welche Maßnahmen erfolgt sind und welche Unsicherheiten verbleiben. Ein pauschaler Haftungsausschluss ist kein Freibrief für bewusstes Verschweigen bekannter erheblicher Tatsachen.
Besser: Ordnen Sie Brandbericht, Versicherungsunterlagen, Gutachten, Rechnungen, Freigaben und Fotos chronologisch. Stimmen Sie die konkrete Vertragsdarstellung mit dem Notariat ab.
Praktische Checkliste vor dem nächsten Schritt
- 1. Schaden melden
- 2. Gebäude sichern
- 3. Befund erheben
- 4. Leistung klären
- 5. Varianten rechnen
- 6. Verkauf vorbereiten
Welche Käufer kommen für ein Brandhaus infrage?
Ein ungesichertes Schadensobjekt ist kein normaler Familienhausverkauf. Je nach Zustand können sanierungserfahrene Eigennutzer, Handwerksbetriebe, Projektentwickler oder Grundstückskäufer relevant sein. Jede Gruppe kalkuliert Risiko, Zeit und Finanzierung anders. Die Vermarktung muss daher den dokumentierten Zustand und nicht die frühere Wohnqualität ins Zentrum stellen.
Ein gesicherter und gut untersuchter Ist-Zustand kann besser vermarktbar sein als eine halb begonnene Sanierung ohne Abschlusskonzept. Käufer erhalten dann eine klare Ausgangslage. Dagegen schaffen abgebrochene Eigenleistungen, fehlende Entsorgungsnachweise oder widersprüchliche Gutachten zusätzliche Unsicherheit und meist höhere Risikoabschläge.
Wird saniert, braucht es ein definiertes Ziel: bloße Geruchsbeseitigung, technische Wiederherstellung oder bezugsfertiger Zustand sind unterschiedliche Leistungen. Abnahme, Rechnungen, Fotodokumentation und gegebenenfalls Innenraumkontrollen sind für spätere Käufer wertvoller als die Aussage „alles professionell gemacht“.
Auch der Bodenwert kann eine Rolle spielen, wenn eine wirtschaftliche Wiederherstellung nicht plausibel ist. Baurecht, Abbruch, Entsorgung und mögliche Wiederaufbaumöglichkeiten müssen jedoch objektbezogen geklärt werden. Ein Brand macht ein Grundstück weder automatisch wertlos noch automatisch zum Bauplatz ohne Einschränkungen.
Smart regional: Vor Ort entscheidet die Koordination
Bei einem Brandschaden in Landau oder an der Südlichen Weinstraße müssen Eigentümer häufig mehrere Stellen koordinieren: Versicherer, Sachverständige, Fachsanierung, Bauamt, finanzierende Bank und später Käufer. Gerade aus räumlicher Distanz oder in einer familiären Belastungssituation verhindert ein zentraler Ablauf widersprüchliche Informationen.
ProScale Concept übernimmt keine Schaden-, Statik- oder Versicherungsbegutachtung. Wir können jedoch Befunde in eine realistische Markt- und Käuferstrategie übersetzen, Unterlagen strukturieren und klar zeigen, welche Fragen vor einer Vermarktung noch offen sind.
Grundlagen zu Ablauf, Unterlagen und Kaufpreisfälligkeit bündelt unser Leitfaden zum Immobilienverkauf. Vor einer kostenintensiven Sanierungsentscheidung hilft außerdem „Immobilie verkaufen oder behalten?“.
FAQ: Haus nach Brandschaden verkaufen
Kann man ein Haus direkt nach einem Brand verkaufen?
Ein Verkauf ist grundsätzlich möglich, aber Sicherheit, Versicherungsanzeige, Beweissicherung und belastbare Zustandsinformationen sollten zuerst geklärt werden. Ein unkontrollierter Zutritt oder voreiliger Rückbau ist zu vermeiden.
Muss ich vor dem Verkauf vollständig sanieren?
Nein. Ob Ist-Verkauf, begrenzte Vorarbeiten oder Wiederherstellung wirtschaftlich sinnvoll sind, hängt von Schaden, Versicherung, Grundstück, Nachfrage, Zeit und Risiko ab.
Geht die offene Versicherungsleistung auf den Käufer über?
Das darf nicht pauschal angenommen werden. Ansprüche, Wiederherstellungsbedingungen und ein möglicher Verkauf müssen mit Versicherer, Vertrag und gegebenenfalls Rechtsberatung konkret geklärt werden.
Muss der Brandschaden im Kaufvertrag stehen?
Bekannte erhebliche Schäden und der dokumentierte Sanierungsstand sollten dem Notariat mitgeteilt und rechtlich korrekt behandelt werden. Die genaue Vertragsformulierung ist Einzelfallsache.
Wie wird der Wert eines Brandhauses ermittelt?
Benötigt werden mindestens Grundstücks- und Lagewert, dokumentierter Restzustand, Sicherungs-, Sanierungs- oder Abbruchkosten, baurechtliche Nutzbarkeit, Versicherungsstand und passende Käufergruppe. Ein pauschaler Prozentabschlag ist unseriös.
Erst den Schaden ordnen, dann den Markt testen
Sie müssen über ein brandgeschädigtes Haus in Landau oder an der Südlichen Weinstraße entscheiden? ProScale Concept entwickelt auf Basis fachlicher Befunde eine nachvollziehbare Verkaufsstrategie – ohne Sanierungserfolg, Versicherungsleistung oder Verkaufspreis zu versprechen.
Hinweis: Dieser Beitrag ersetzt keine Versicherungs-, Rechts-, Steuer-, Brandschutz-, Statik-, Gefahrstoff-, Bau- oder Notarberatung. Gebäude nur nach Freigabe und mit geeigneten Schutzmaßnahmen betreten; maßgeblich sind der konkrete Schaden und Versicherungsvertrag.